Галузь MicroLED зміщує фокус на Co-Packaged Optics для ЦОД ШІ
 Public
- 22 Oct, 2026
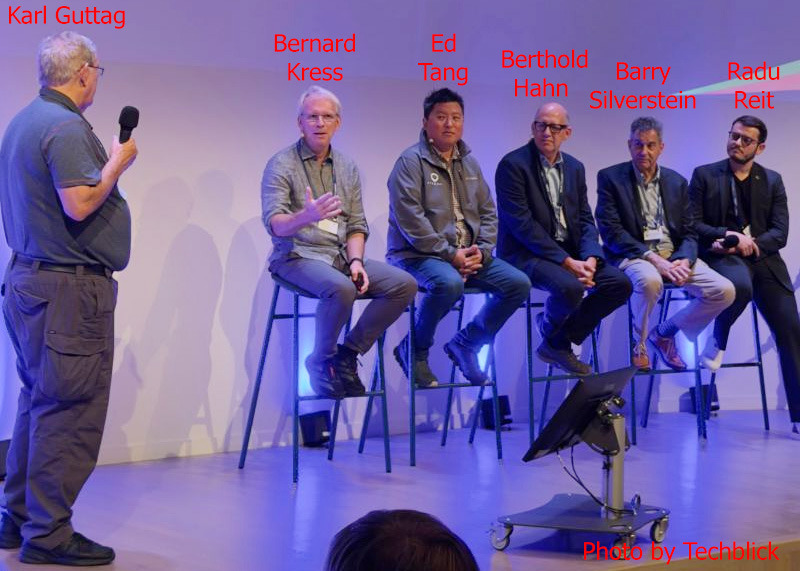
Нещодавня конференція MicroLED and AR/VR Connect в Ейндговені підкреслила критичний стратегічний поворот у дисплейній галузі. Хоча заходи й надалі слугують важливою платформою для нетворкінгу фахівців із доповненої реальності, головний наратив змістився від споживчого AR-обладнання до оптичних міжсоеднень. Значна частина програми, включно з ключовими доповідями, була присвячена Co-Packaged Optics (CPO), зокрема для застосування в ЦОД ШІ. Цей зсув свідчить про те, що безпосередня комерційна життєздатність технології MicroLED визначається інфраструктурою високопродуктивних обчислень, а не споживчими носимими пристроями. Це змінює расстановку сил для розробників, які очікували швидкого прогресу в можливостях AR-дисплеїв.
Економічні драйвери цього переходу наочно демонструються поточною динамікою ринку AR-очок. За даними звітів, у 2026 році може бути відвантажено від 1,6 до 2 млн AR-очок із монохромними зеленими дисплеями MicroLED. Цей обсяг, хоча й обіцяє зростання, є недостатнім для підтримки стійкої екосистеми компонентів. Для контексту: якщо бінокулярний пристрій, наприклад модель Ray-Neo, коштує 499 доларів, то бюджет на дисплей та оптику на один око, ймовірно, становить менше 100 доларів. Враховуючи, що постачальники, такі як Jade Bird Display, згідно зі звітами, заробляють близько 40 доларів за одиницю монохромного зеленого дисплея, загальна ринкова вартість залишається низькою. При стандартній валовій маржі в 20% дохід виявляється скромним і має ділитися між кількома виробниками. Це різко контрастує з величезними капітальними витратами на ЦОД ШІ, що робить CPO набагато привабливішою інвестиційною метою для компаній, які шукають стійкий зростання.
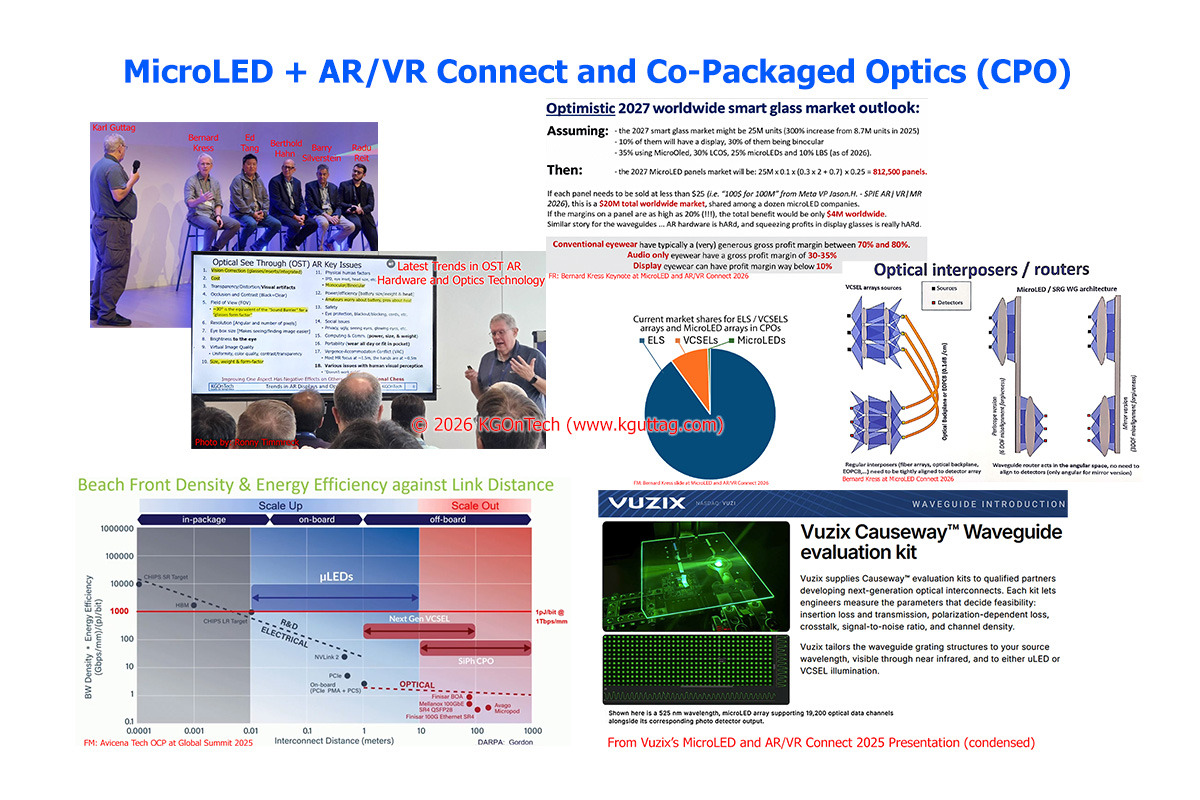
Технічні вимоги до CPO фундаментально відрізняються від вимог до AR-дисплеїв, що створює розбіжність у пріоритетах НДДКР. Для AR-додатків MicroLED мають забезпечувати повнокольорове відтворення та генерувати розсіяний світловий патерн для створення «окулярного поля» (eye box) всередині хвилевода. На відміну від цього, для додатків CPO повнокольоровість не потрібна, а довжини хвиль, що використовуються, відрізняються. Головна мета хвилеводів у CPO - підтримувати щільний світловий патерн, а не розсіювати його. Така різниця означає, що інженерні зусилля, спрямовані на оптимізацію MicroLED для міжз'єднань у ЦОД, можуть не призвести безпосередньо до покращення якості AR-дисплеїв. Внаслідок цього розробники, які покладаються на MicroLED для AR-очок наступного покоління, можуть зіткнутися з затримками у досягненні економічно ефективних повнокольорових рішень, оскільки галузеві ресурси перенаправляються в більш прибутковий сектор CPO.
Поточний ринок CPO домінується усталеними лазерними технологіями, зокрема зовнішніми джерелами лазерів (External Laser Sources) та вертикальними лазерами з поверхневим випромінюванням (VCSEL), тоді як MicroLED здійснюють лише незначні прориви. Компанії, такі як Avicena Tech, розробляють оптичні трансивери, що інтегрують MicroLED та сенсорні масиви на одному чіпі, з орієнтацією на бортове та ближнє міжплатне зв'язок. У сценаріях короткої дистанції MicroLED пропонують підхід «широкий і повільний», використовуючи численні паралельні канали та шляхи, що може бути ефективнішим, ніж серіалізація даних для лазерної передачі. Хоча ця технологія перспективна для зниження енергоспоживання та затримок у ЦОД, її спекулятивний характер щодо впровадження MicroLED залишається проблемою. Галузь робить ставку на те, що величезні масштаби інфраструктури ШІ забезпечать необхідний обсяг, щоб зробити CPO на базі MicroLED життєздатним, а ця траєкторія може обігнати розвиток споживчої AR-апаратури.
Ця стратегічна концентрація на CPO має відчутні наслідки для AR-екосистеми, особливо щодо доступності повнокольорових MicroLED. Оскільки виробники надають пріоритет НДДКР для застосувань у ЦОД, розробка економічно ефективних повнокольорових MicroLED для AR може сповільнитися. Часто згадуваний «позитивний аспект» полягає в тому, що інвестиції в CPO загалом просунуть технологію MicroLED, але існує ризик, що специфічні потреби AR будуть проігноровані на користь домінуючого ринкового драйвера. Компанії-виробники хвилеводів також адаптуються до цього тренду: такі фірми, як Vuzix, присвячують значну частину своїх презентацій вимогам CPO та шукають партнерів у сфері ЦОД. Для розробників це означає, що хоча базова технологія MicroLED покращуватиметься, специфічні оптимізації, необхідні для AR-дисплеїв високої чіткості, можуть не стати основним фокусом галузевих інновацій у найближчій перспективі.
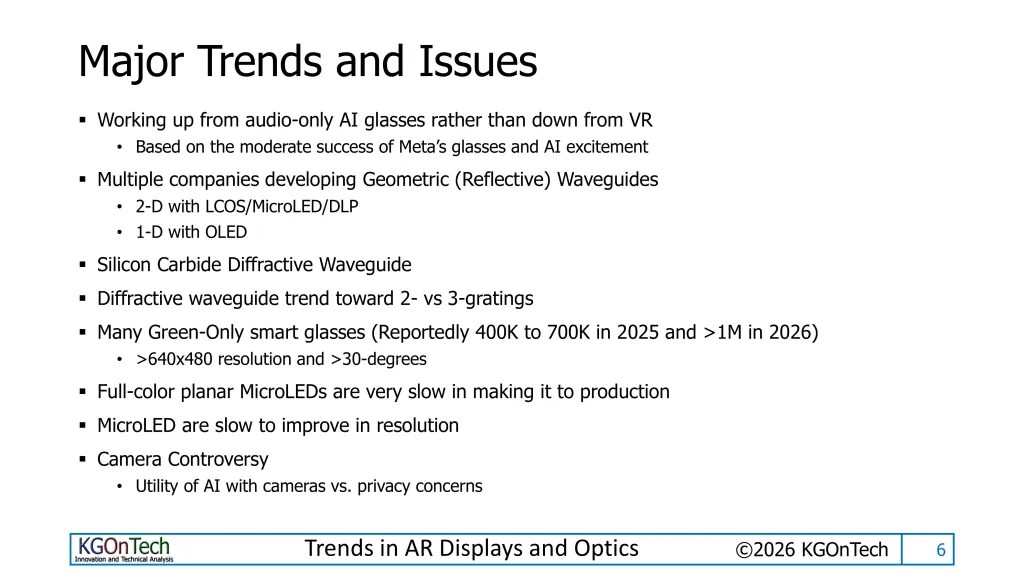
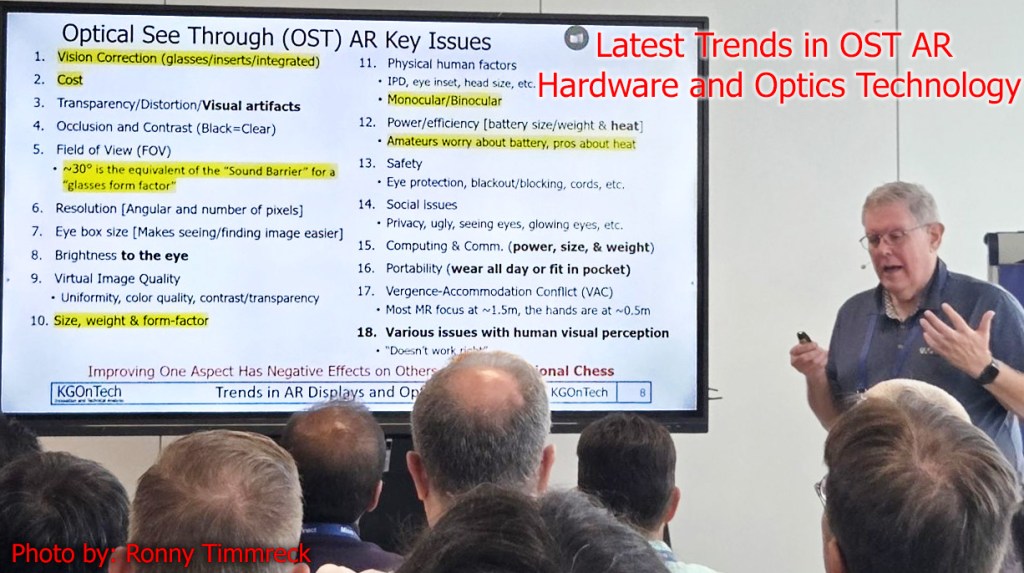
Ширша проблема для впровадження AR залишається складною взаємодією технічних обмежень, яку часто зводять до «18 ключових проблем», що стоять перед оптичними see-through-дизайнами. Вирішення однієї проблеми, наприклад, збільшення поля зору, зазвичай погіршує інші, такі як енергоспоживання, розмір батареї та вага. Наприклад, більше поле зору потребує більше світла та пікселів, що призводить до підвищених вимог до обробки даних та зростання енергоспоживання. Крім того, інтеграція лінз із діоптріями створює виробничі складнощі та забезпечує менш оптимальну корекцію зору порівняно з традиційними окулярами. Ці фізичні та економічні бар'єри, в поєднанні зі зміною пріоритетів галузі на CPO, свідчать про те, що масові AR-окуляри продовжуватимуть стикатися з серйозними перешкодами. Розробникам доводиться орієнтуватися в середовищі, де вартість компонентів та технічні обмеження сильно залежать від пріоритетів ринку ЦОД ШІ.