L'industrie MicroLED déplace son focus sur les Co-Packaged Optics pour les centres de données IA
 Public
- 22 Oct, 2026
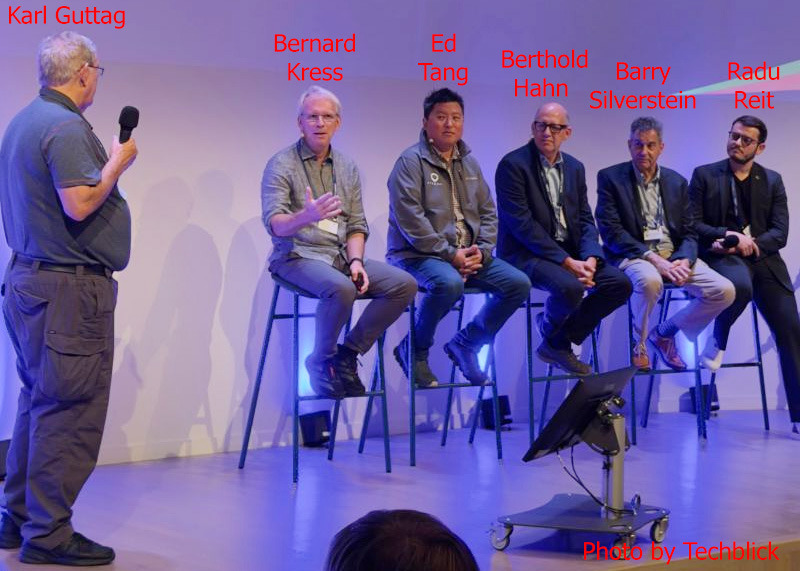
La récente conférence MicroLED and AR/VR Connect à Eindhoven a mis en lumière un virage stratégique critique dans l'industrie des écrans. Bien que l'événement continue de servir de pôle vital de réseautage pour les professionnels de la réalité augmentée, le récit dominant s'est déplacé des matériels AR grand public vers les interconnexions optiques. Une part importante de l'agenda, y compris les discours d'ouverture, a été consacrée aux Co-Packaged Optics, ou CPO, spécifiquement pour leur application dans les centres de données IA. Ce changement indique que la viabilité commerciale immédiate de la technologie MicroLED est portée par l'infrastructure de calcul haute performance plutôt que par les dispositifs portables grand public, modifiant ainsi le paysage pour les développeurs qui s'attendaient à des avancées rapides dans les capacités des écrans AR.
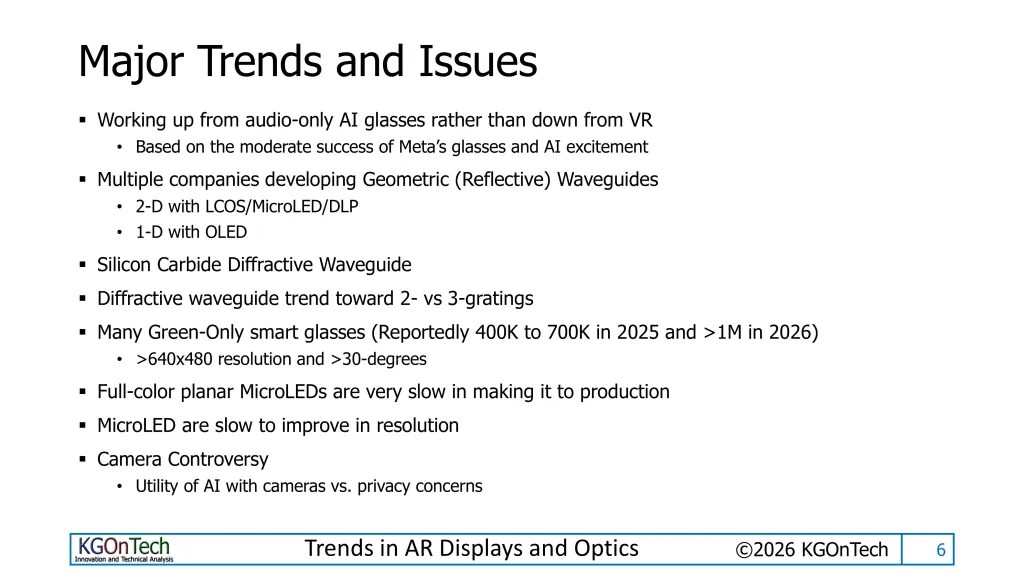
Les moteurs économiques de cette transition sont clairement illustrés par la dynamique actuelle du marché des lunettes AR. Les rapports suggèrent que entre 1,6 et 2 millions de lunettes AR MicroLED monochromes vertes pourraient être expédiées en 2026, un volume qui, bien que prometteur, est insuffisant pour soutenir un écosystème de composants robuste. Pour donner un contexte, si un appareil binoculaire comme le modèle Ray-Neo coûte 499 dollars, le budget alloué à l'écran et à l'optique par œil est probablement inférieur à 100 dollars. Étant donné que des fournisseurs comme Jade Bird Display sont rapportés comme gagnant environ 40 dollars par unité d'écran monochrome vert, la valeur totale du marché reste faible. En appliquant une marge brute standard de 20 %, le revenu résultant est modeste et doit être partagé entre plusieurs fabricants. Cela contraste fortement avec les dépenses d'investissement massives dans les centres de données IA, ce qui fait du CPO une cible d'investissement beaucoup plus attrayante pour les entreprises cherchant une croissance durable.
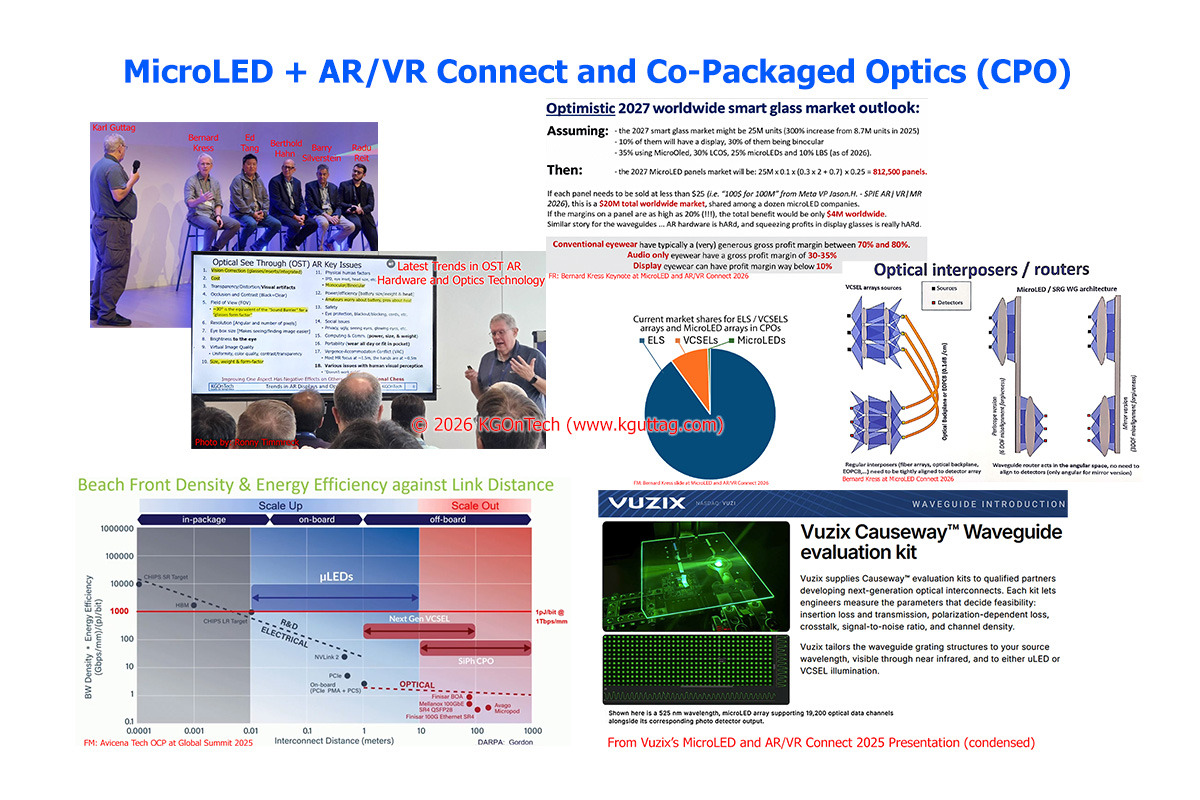
Les exigences techniques pour le CPO diffèrent fondamentalement de celles des affichages AR, créant une divergence dans les priorités de R&D. Pour les applications AR, les MicroLED doivent assurer une reproduction des couleurs complète et générer un motif lumineux diffus pour créer une « boîte oculaire » (eye box) au sein d'un guide d'onde. En revanche, les applications CPO n'exigent pas de couleurs complètes, et les longueurs d'onde utilisées sont distinctes. L'objectif principal des guides d'onde dans le CPO est de maintenir un motif lumineux serré plutôt que de le diffuser. Cette différence signifie que les efforts d'ingénierie consacrés à l'optimisation des MicroLED pour les interconnexions dans les centres de données ne se traduiront pas nécessairement par une amélioration directe de la qualité des affichages AR. Par conséquent, les développeurs qui comptent sur les MicroLED pour les lunettes AR de prochaine génération pourraient rencontrer des retards dans l'obtention de solutions à couleurs complètes rentables, car les ressources du secteur sont réallouées vers le secteur CPO plus lucratif.
Le marché actuel du CPO est dominé par des technologies laser établies, notamment les sources laser externes et les lasers à cavité verticale émettant par la surface (VCSEL), tandis que les MicroLED ne réalisent que des percées mineures. Des entreprises comme Avicena Tech développent des transmetteurs optiques intégrant des MicroLED et des matrices de capteurs sur une puce unique, ciblant la communication embarquée et la communication inter-carte à courte portée. Dans ces scénarios à courte distance, les MicroLED offrent une approche « large et lente » en utilisant de nombreux canaux et chemins parallèles, ce qui peut être plus efficace que la sérialisation des données pour une transmission laser. Bien que cette technologie soit prometteuse pour réduire la consommation d'énergie et les délais dans les centres de données, son caractère spéculatif en matière d'adoption des MicroLED reste une préoccupation. Le secteur parie sur le fait que l'échelle massive de l'infrastructure IA générera le volume nécessaire pour rendre le CPO basé sur les MicroLED viable, une trajectoire qui pourrait dépasser le développement du matériel AR grand public.
Cette concentration stratégique sur le CPO a des implications tangibles pour l'écosystème AR, en particulier concernant la disponibilité des MicroLED à couleurs complètes. Comme les fabricants donnent la priorité à la R&D pour les applications de centres de données, le développement de MicroLED à couleurs complètes rentables pour l'AR pourrait ralentir. L'« aspect positif » souvent cité est que l'investissement dans le CPO fera généralement progresser la technologie MicroLED, mais il existe un risque que les besoins spécifiques de l'AR soient négligés au profit du moteur de marché dominant. Les entreprises de guides d'onde s'adaptent également à cette tendance, des sociétés comme Vuzix consacrant une part importante de leurs présentations aux exigences du CPO et recherchant des partenaires dans le domaine des centres de données. Pour les développeurs, cela signifie que bien que la technologie sous-jacente des MicroLED s'améliore, les optimisations spécifiques nécessaires pour les affichages AR haute fidélité ne seront peut-être pas le principal axe de l'innovation sectorielle à court terme.
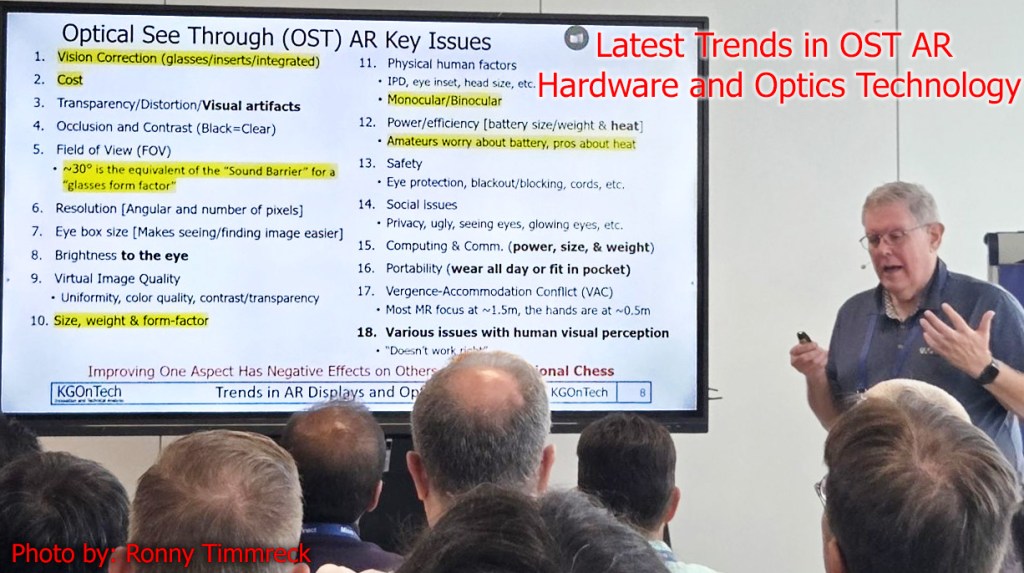
Le défi plus large pour l'adoption de la réalité augmentée reste l'interaction complexe des contraintes techniques, souvent résumée par les « 18 problèmes clés » auxquels sont confrontées les conceptions optiques see-through. La résolution d'un problème, comme l'agrandissement du champ de vision, aggrave généralement d'autres aspects, tels que la consommation d'énergie, la taille de la batterie et le poids. Par exemple, un champ de vision plus large nécessite plus de lumière et plus de pixels, ce qui entraîne des exigences accrues en matière de traitement des données et une augmentation de la consommation d'énergie. De plus, l'intégration de lentilles correctrices crée des difficultés de fabrication et offre une correction de la vision moins optimale par rapport aux lunettes traditionnelles. Ces barrières physiques et économiques, combinées au tournant de l'industrie vers la CPO, indiquent que les lunettes AR grand public continueront de faire face à des obstacles importants. Les développeurs doivent naviguer dans un environnement où les coûts des composants et les limites techniques sont fortement influencés par les priorités du marché des centres de données IA.