MicroLED-Branche verlagert den Fokus auf Co-Packaged Optics für KI-Rechenzentren
 Public
- 22 Oct, 2026
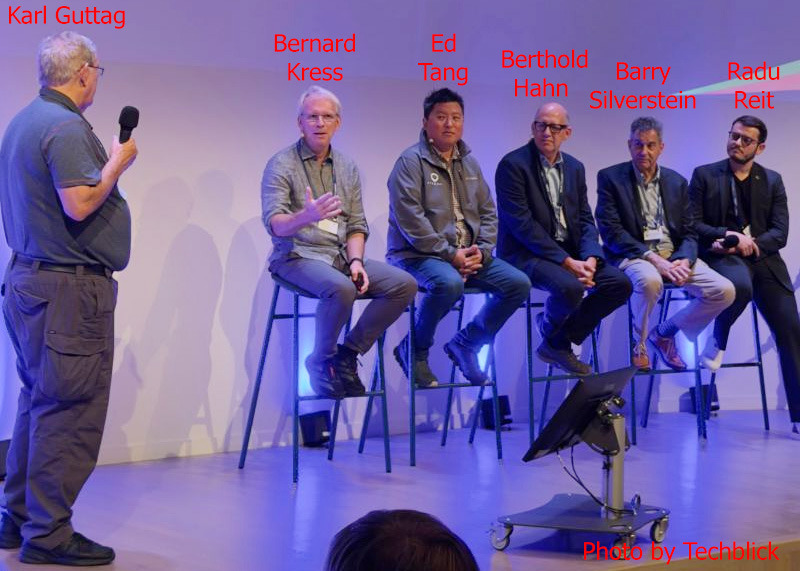
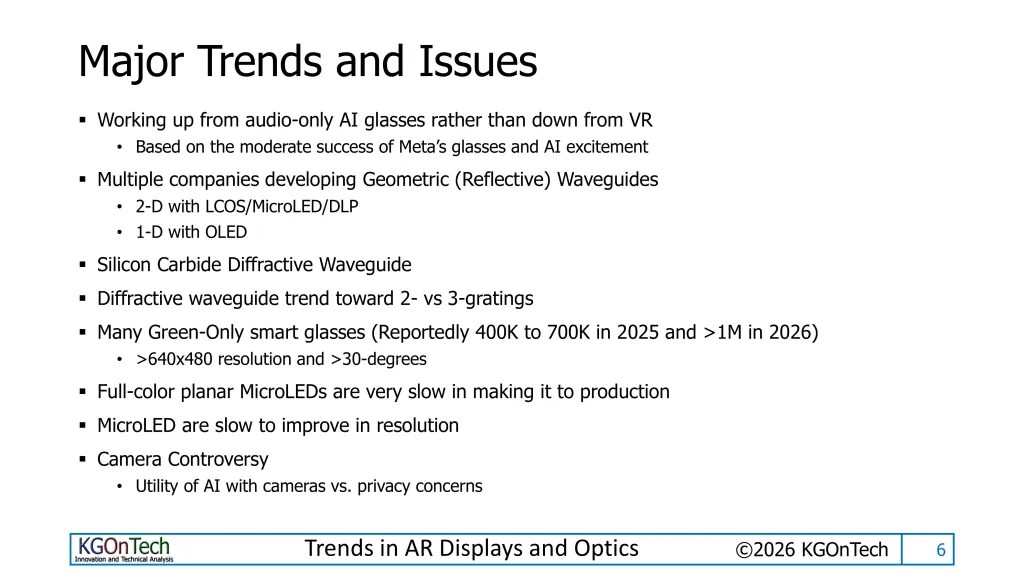
Die kürzlich in Eindhoven stattgefundene Konferenz MicroLED and AR/VR Connect hob einen kritischen strategischen Wandel in der Display-Branche hervor. Während die Veranstaltung weiterhin ein wichtiger Treffpunkt für Netzwerkaktivitäten im Bereich der erweiterten Realität ist, verlagerte sich die dominante Erzählung weg von Consumer-AR-Hardware hin zu optischen Interconnects. Ein erheblicher Teil der Konferenzagenda, einschließlich der Keynotes, widmete sich Co-Packaged Optics (CPO), insbesondere für den Einsatz in KI-Rechenzentren. Dieser Wandel zeigt, dass die unmittelbare kommerzielle Tragfähigkeit der MicroLED-Technologie durch Hochleistungsrechnungsinfrastruktur und nicht durch Consumer-Wearables vorangetrieben wird. Dies verändert die Ausgangslage für Entwickler, die schnelle Fortschritte bei den Fähigkeiten von AR-Displays erwartet hatten.
Die wirtschaftlichen Treiber dieses Übergangs werden durch die aktuelle Marktdynamik von AR-Brillen deutlich veranschaulicht. Berichten zufolge könnten 2026 zwischen 1,6 und 2 Millionen AR-Brillen mit nur grünen MicroLED-Displays ausgeliefert werden. Dieses Volumen ist zwar vielversprechend, reicht jedoch nicht aus, um ein robustes Ökosystem für Komponenten zu stützen. Zur Einordnung: Wenn ein binokulares Gerät wie das Ray-Neo-Modell 499 US-Dollar kostet, liegt das Budget für Display und Optik pro Auge wahrscheinlich unter 100 US-Dollar. Da Lieferanten wie Jade Bird Display Berichten zufolge etwa 40 US-Dollar pro Einheit eines nur grünen Monochromdisplays verdienen, bleibt der Gesamtwert des Marktes gering. Bei einer Standard-Bruttomarge von 20 % ist der resultierende Umsatz bescheiden und muss zwischen mehreren Herstellern aufgeteilt werden. Dies steht im starken Kontrast zu den massiven Kapitalausgaben für KI-Rechenzentren und macht CPO zu einem weitaus attraktiveren Investitionsziel für Unternehmen, die nach nachhaltigem Wachstum suchen.
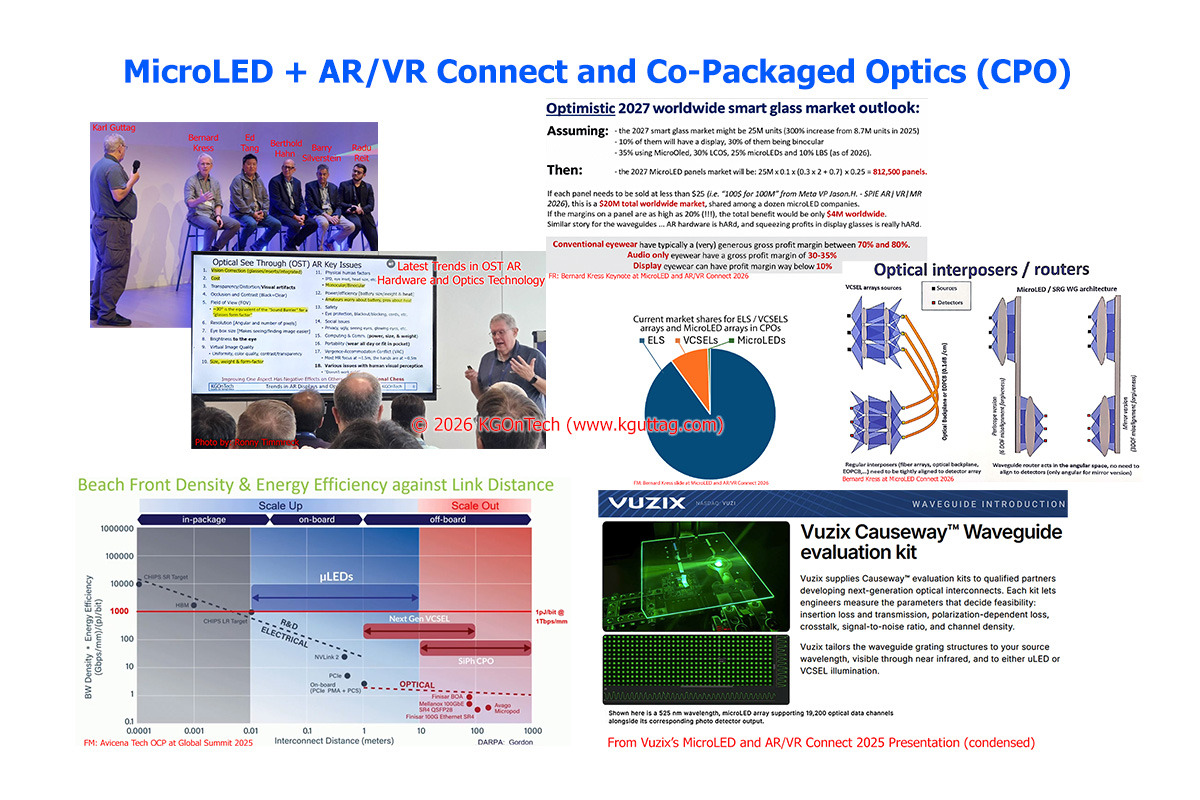
Die technischen Anforderungen an CPO unterscheiden sich grundlegend von denen für AR-Displays, was zu einer Divergenz in den F&E-Prioritäten führt. Für AR-Anwendungen müssen MicroLEDs eine vollständige Farbwiedergabe erreichen und ein gestreutes Lichtmuster erzeugen, um innerhalb eines Wellenleiters ein Eye-Box zu schaffen. Im Gegensatz dazu erfordern CPO-Anwendungen keine Vollfarbe, und die verwendeten Wellenlängen sind unterschiedlich. Das Hauptziel für Wellenleiter in CPO besteht darin, ein enges Lichtmuster aufrechtzuerhalten, anstatt es zu streuen. Dieser Unterschied bedeutet, dass die Ingenieursbemühungen zur Optimierung von MicroLEDs für Datenzentrum-Interconnects nicht direkt zu Verbesserungen der AR-Displayqualität führen. Infolgedessen könnten Entwickler, die auf MicroLEDs für AR-Brillen der nächsten Generation setzen, Verzögerungen bei der Entwicklung kosteneffizienter Vollfarblösungen erleben, da die branchenweiten Ressourcen in den lukrativeren CPO-Sektor umgeleitet werden.
Der aktuelle CPO-Markt wird von etablierten Lasertechnologien dominiert, einschließlich externer Laserquellen und Vertikal-Höhle-Flächenemittierender Laser (VCSEL), wobei MicroLEDs nur geringe Fortschritte erzielen. Unternehmen wie Avicena Tech entwickeln optische Transceiver, die MicroLEDs und Sensorarrays auf einem einzigen Chip integrieren, mit Fokus auf On-Board- und Near-Board-zu-Board-Kommunikation. In diesen Kurzstreckenszenarien bieten MicroLEDs einen "breiten und langsamen" Ansatz, der viele parallele Kanäle und Pfade nutzt, was effizienter sein kann als die Serialisierung von Daten für die Laserübertragung. Obwohl diese Technologie vielversprechend ist, um den Energieverbrauch und die Latenz in Datenzentren zu reduzieren, bleibt ihr spekulativer Charakter hinsichtlich der MicroLED-Adoption ein Anliegen. Die Branche setzt darauf, dass die enorme Skalierung der KI-Infrastruktur das notwendige Volumen antreibt, um MicroLED-CPO tragfähig zu machen, eine Entwicklung, die die Fortschritte bei Consumer-AR-Hardware übertreffen könnte.
Dieser strategische Fokus auf CPO hat konkrete Auswirkungen auf das AR-Ökosystem, insbesondere hinsichtlich der Verfügbarkeit von Vollfarb-MicroLEDs. Da Hersteller der F&E für Datenzentrum-Anwendungen Priorität einräumen, könnte die Entwicklung kosteneffizienter Vollfarb-MicroLEDs für AR langsamer voranschreiten. Der oft zitierte "positive Aspekt" besteht darin, dass CPO-Investitionen die MicroLED-Technologie im Allgemeinen voranbringen, aber es besteht das Risiko, dass die spezifischen Anforderungen des AR-Bereichs zugunsten des dominierenden Marktfaktors vernachlässigt werden. Wellenleiter-Hersteller passen sich ebenfalls diesem Trend an, wobei Firmen wie Vuzix erhebliche Teile ihrer Präsentationen den CPO-Anforderungen widmen und Partner im Datenzentrum-Bereich suchen. Für Entwickler bedeutet dies, dass zwar die zugrunde liegende MicroLED-Technologie verbessert wird, die spezifischen Optimierungen, die für hochauflösende AR-Displays erforderlich sind, jedoch in naher Zukunft nicht im Hauptfokus der branchenweiten Innovation stehen könnten.
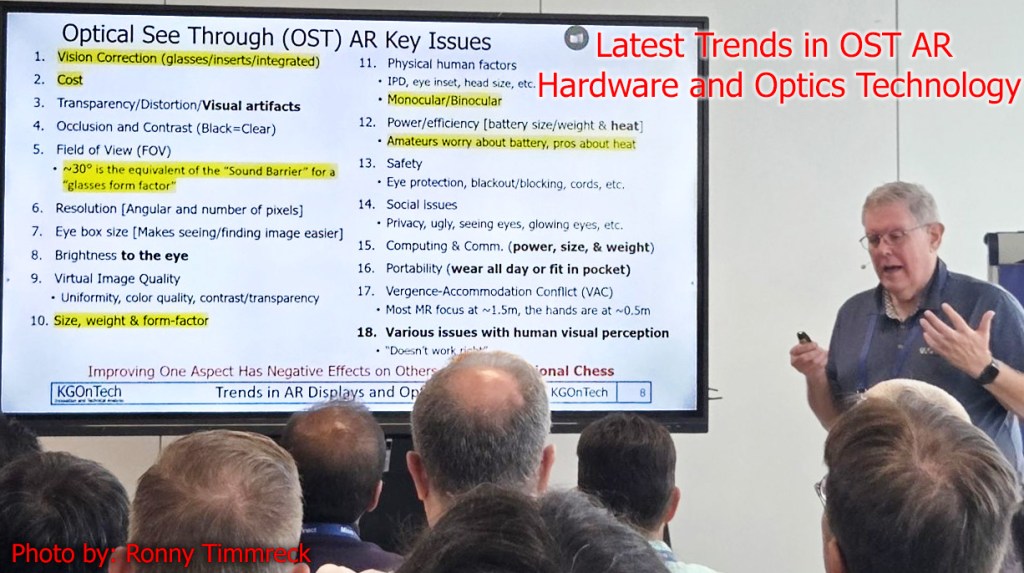
Die größere Herausforderung für die Verbreitung von AR bleibt das komplexe Zusammenspiel technischer Einschränkungen, das oft auf die „18 Schlüsselprobleme“ bei optischen See-Through-Designs zurückgeführt wird. Die Lösung eines Problems, wie etwa die Vergrößerung des Sichtfelds, verschärft in der Regel andere, wie den Energieverbrauch, die Batteriegöße und das Gewicht. Ein größeres Sichtfeld erfordert beispielsweise mehr Licht und mehr Pixel, was zu höheren Anforderungen an die Datenverarbeitung und einem gesteigerten Strombedarf führt. Zudem führt die Integration von Korrekturlinsen zu Fertigungsschwierigkeiten und einer weniger optimalen Sehkorrektur im Vergleich zu herkömmlichen Brillen. Diese physischen und wirtschaftlichen Barrieren, kombiniert mit dem Branchenumfeld zu CPO, deuten darauf hin, dass AR-Brillen für den Massenmarkt weiterhin erheblichen Hindernissen begegnen werden. Entwickler müssen sich in einem Umfeld zurechtfinden, in dem die Kosten der Komponenten und die technischen Grenzen stark von den Prioritäten des KI-Rechenzentrumsmarkts beeinflusst werden.