La industria de MicroLED cambia su enfoque hacia Co-Packaged Optics para los centros de datos de IA
 Public
- 22 Oct, 2026
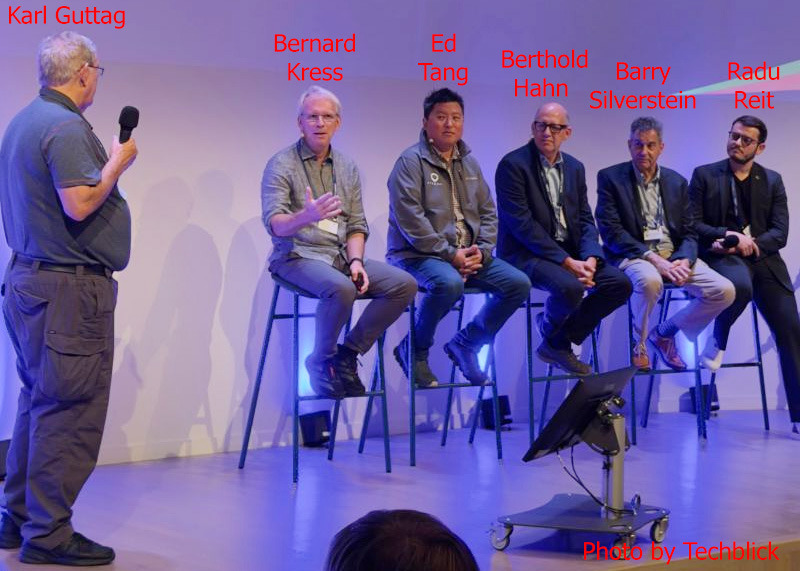
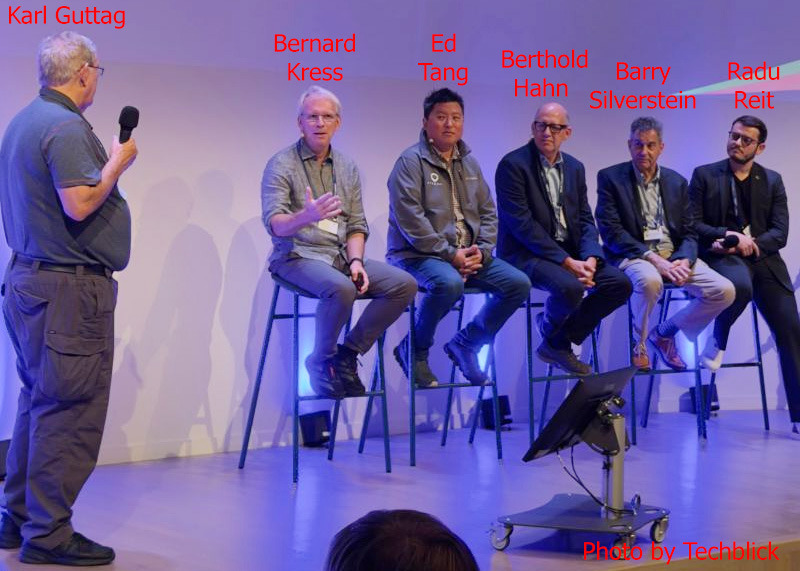
La reciente conferencia MicroLED and AR/VR Connect, celebrada en Eindhoven, puso de relieve un giro estratégico crítico en la industria de las pantallas. Aunque el evento sigue siendo un importante punto de networking para los profesionales de la realidad aumentada, el discurso dominante se alejó del hardware de RA de consumo y se acercó a las interconexiones ópticas. Una parte considerable de la agenda, incluidas las ponencias principales, se dedicó a Co-Packaged Optics (CPO), en particular para su aplicación en los centros de datos de IA. Este cambio indica que la viabilidad comercial inmediata de la tecnología MicroLED la impulsa la infraestructura de computación de alto rendimiento, y no los dispositivos vestibles de consumo. Esto altera el panorama para los desarrolladores que esperaban avances rápidos en las capacidades de las pantallas de RA.
Los factores económicos que impulsan esta transición se ilustran con claridad en la dinámica actual del mercado de gafas de RA. Según los informes, en 2026 podrían enviarse entre 1,6 y 2 millones de gafas de RA con pantallas MicroLED monocromáticas de color verde. Este volumen, aunque prometedor, es insuficiente para sostener un ecosistema sólido de componentes. Como contexto: si un dispositivo binocular, como el modelo Ray-Neo, cuesta 499 dólares, el presupuesto para pantalla y óptica por ojo probablemente sea inferior a 100 dólares. Dado que proveedores como Jade Bird Display, según se informa, ganan alrededor de 40 dólares por unidad de pantalla monocromática verde, el valor total del mercado sigue siendo bajo. Con un margen bruto estándar del 20 %, los ingresos resultan modestos y deben repartirse entre varios fabricantes. Esto contrasta marcadamente con el enorme gasto de capital en los centros de datos de IA, lo que convierte a CPO en un objetivo de inversión mucho más atractivo para las empresas que buscan un crecimiento sostenible.
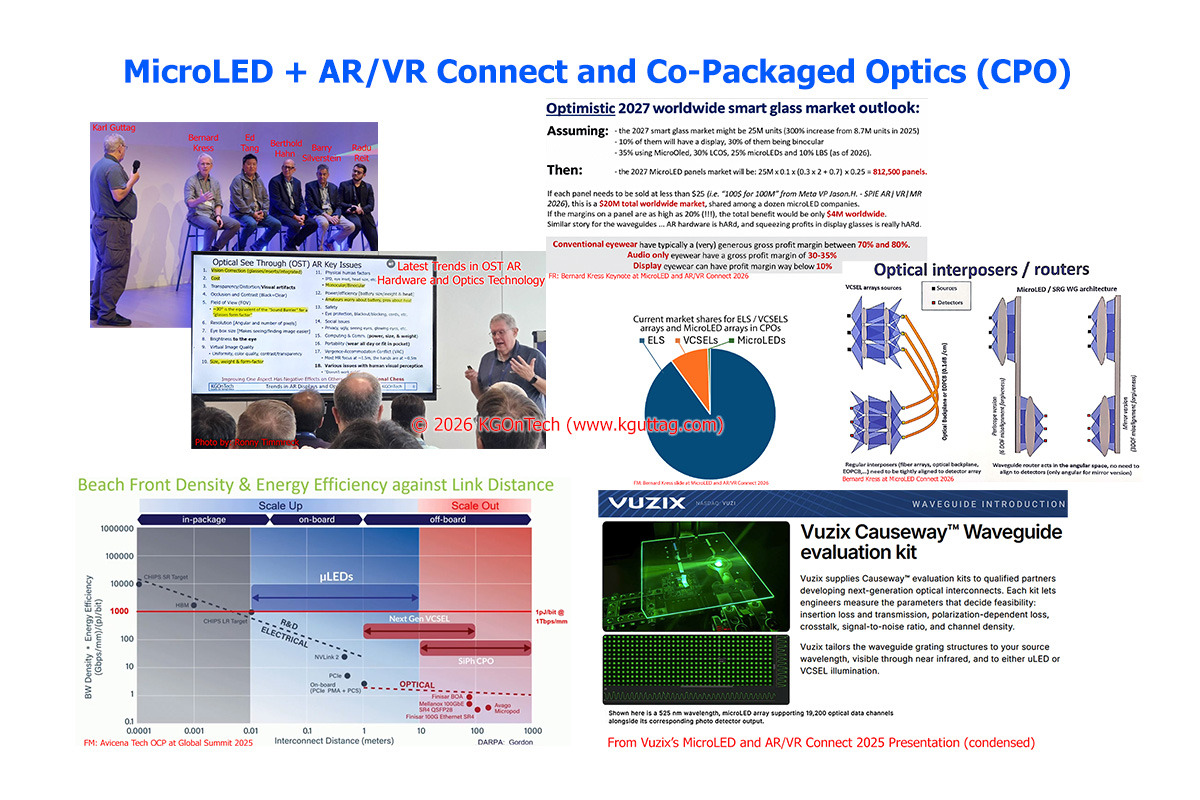
Los requisitos técnicos de CPO difieren de forma fundamental de los de las pantallas de RA, lo que genera una divergencia en las prioridades de I+D. Para las aplicaciones de RA, los MicroLED deben lograr una reproducción a todo color y generar un patrón de luz disperso para crear el «eye box» (la zona de visualización del ojo humano) dentro de una guía de ondas. En cambio, las aplicaciones de CPO no requieren todo color, y las longitudes de onda utilizadas son distintas. El objetivo principal de las guías de ondas en CPO es mantener un patrón de luz compacto en lugar de dispersarlo. Esta diferencia implica que los esfuerzos de ingeniería dirigidos a optimizar los MicroLED para las interconexiones de los centros de datos pueden no traducirse directamente en mejoras de la calidad de las pantallas de RA. En consecuencia, los desarrolladores que dependen de MicroLED para las gafas de RA de próxima generación pueden enfrentarse a retrasos en la obtención de soluciones a todo color rentables, ya que los recursos de la industria se están destinando al sector más lucrativo de CPO.
El mercado actual de CPO está dominado por tecnologías láser consolidadas, como las fuentes láser externas (External Laser Sources) y los láseres de cavidad vertical y emisión superficial (VCSEL), mientras que los MicroLED apenas logran avances menores. Empresas como Avicena Tech desarrollan transceptores ópticos que integran MicroLED y matrices de sensores en un solo chip, orientados a la comunicación en placa y entre placas cercanas. En estos escenarios de corta distancia, los MicroLED ofrecen un enfoque «ancho y lento» que utiliza muchos canales y rutas en paralelo, lo que puede ser más eficiente que serializar los datos para la transmisión láser. Aunque esta tecnología es prometedora para reducir el consumo de energía y la latencia en los centros de datos, su carácter especulativo en lo que respecta a la adopción de MicroLED sigue siendo motivo de preocupación. La industria apuesta a que la enorme escala de la infraestructura de IA aportará el volumen necesario para hacer viable el CPO basado en MicroLED, una trayectoria que puede adelantarse al desarrollo del hardware de RA para consumidores.
Este enfoque estratégico en CPO tiene implicaciones tangibles para el ecosistema de RA, especialmente en lo que respecta a la disponibilidad de MicroLED a todo color. Dado que los fabricantes dan prioridad a la I+D para aplicaciones en centros de datos, el desarrollo de MicroLED a todo color y rentables para RA podría ralentizarse. El «aspecto positivo» que se menciona a menudo es que la inversión en CPO hará avanzar, en general, la tecnología MicroLED, pero existe el riesgo de que las necesidades específicas de la RA se descuiden en favor del motor dominante del mercado. Las empresas de guías de ondas también se están adaptando a esta tendencia: firmas como Vuzix dedican una parte significativa de sus presentaciones a los requisitos de CPO y buscan socios en el sector de los centros de datos. Para los desarrolladores, esto significa que, aunque la tecnología MicroLED subyacente mejorará, las optimizaciones específicas que necesitan los visores de RA de alta fidelidad podrían no ser el principal foco de innovación de la industria a corto plazo.
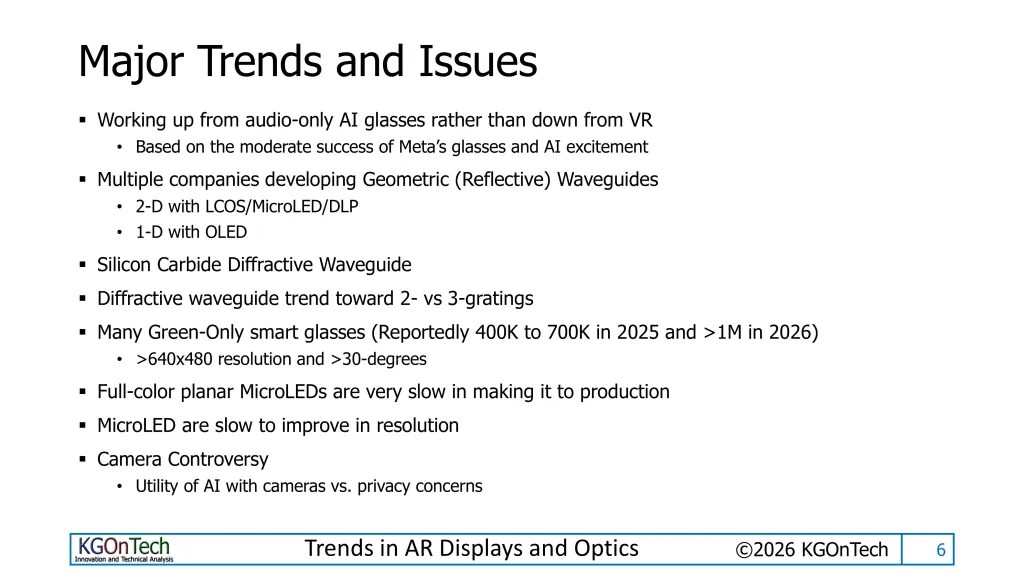
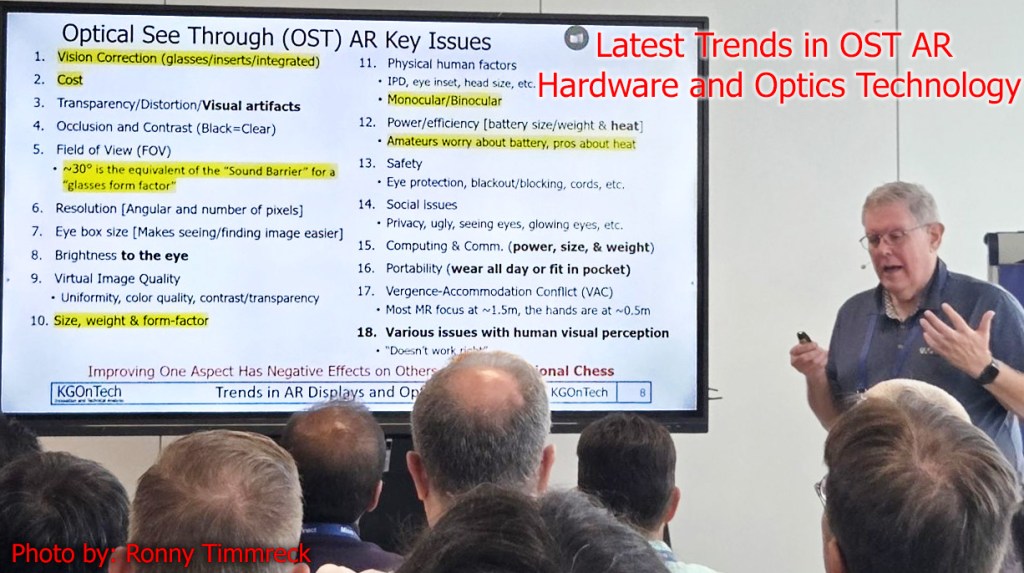
El desafío más amplio para la adopción de la RA sigue siendo la compleja interacción de restricciones técnicas, a menudo resumida en los «18 problemas clave» a los que se enfrentan los diseños ópticos see-through. Resolver un problema, como aumentar el campo de visión, suele agravar otros, como el consumo de energía, el tamaño de la batería y el peso. Por ejemplo, un campo de visión mayor requiere más luz y más píxeles, lo que conlleva mayores exigencias de procesamiento de datos y un mayor consumo de energía. Además, la integración de lentes graduadas introduce dificultades de fabricación y ofrece una corrección de la visión menos óptima que la de las gafas tradicionales. Estas barreras físicas y económicas, sumadas al giro de la industria hacia CPO, sugieren que las gafas de RA para el mercado masivo seguirán enfrentándose a obstáculos importantes. Los desarrolladores deben desenvolverse en un entorno donde el coste de los componentes y las limitaciones técnicas están muy influidos por las prioridades del mercado de los centros de datos de IA.