Отрасль MicroLED смещает фокус на Co-Packaged Optics для ЦОД ИИ
 Public
- 22 Oct, 2026
Недавняя конференция MicroLED and AR/VR Connect в Эйндховене подчеркнула критический стратегический поворот в дисплейной отрасли. Хотя мероприятие по-прежнему служит важной площадкой для нетворкинга специалистов по дополненной реальности, главный нарратив сместился от потребительского AR-железа к оптическим межсоединениям. Значительная часть повестки, включая ключевые доклады, была посвящена Co-Packaged Optics (CPO), в частности для применения в ЦОД ИИ. Этот сдвиг показывает, что непосредственная коммерческая жизнеспособность технологии MicroLED определяется инфраструктурой высокопроизводительных вычислений, а не потребительскими носимыми устройствами. Это меняет расстановку сил для разработчиков, ожидавших быстрого прогресса в возможностях AR-дисплеев.
Экономические драйверы этого перехода наглядно демонстрируются текущей динамикой рынка AR-очков. По данным отчетов, в 2026 году может быть отгружено от 1,6 до 2 млн AR-очков с монохромными зелеными дисплеями MicroLED. Этот объем, хотя и обещает рост, недостаточен для поддержки устойчивой экосистемы компонентов. Для контекста: если бинокулярное устройство, такое как модель Ray-Neo, стоит 499 долларов, то бюджет на дисплей и оптику на один глаз, вероятно, составляет менее 100 долларов. Учитывая, что поставщики, такие как Jade Bird Display, reportedly зарабатывают около 40 долларов за единицу монохромного зеленого дисплея, общая рыночная стоимость остается низкой. При стандартной валовой марже в 20% выручка оказывается скромной и должна делиться между несколькими производителями. Это резко контрастирует с огромными капитальными затратами на ЦОД ИИ, что делает CPO гораздо более привлекательной инвестиционной целью для компаний, ищущих устойчивый рост.
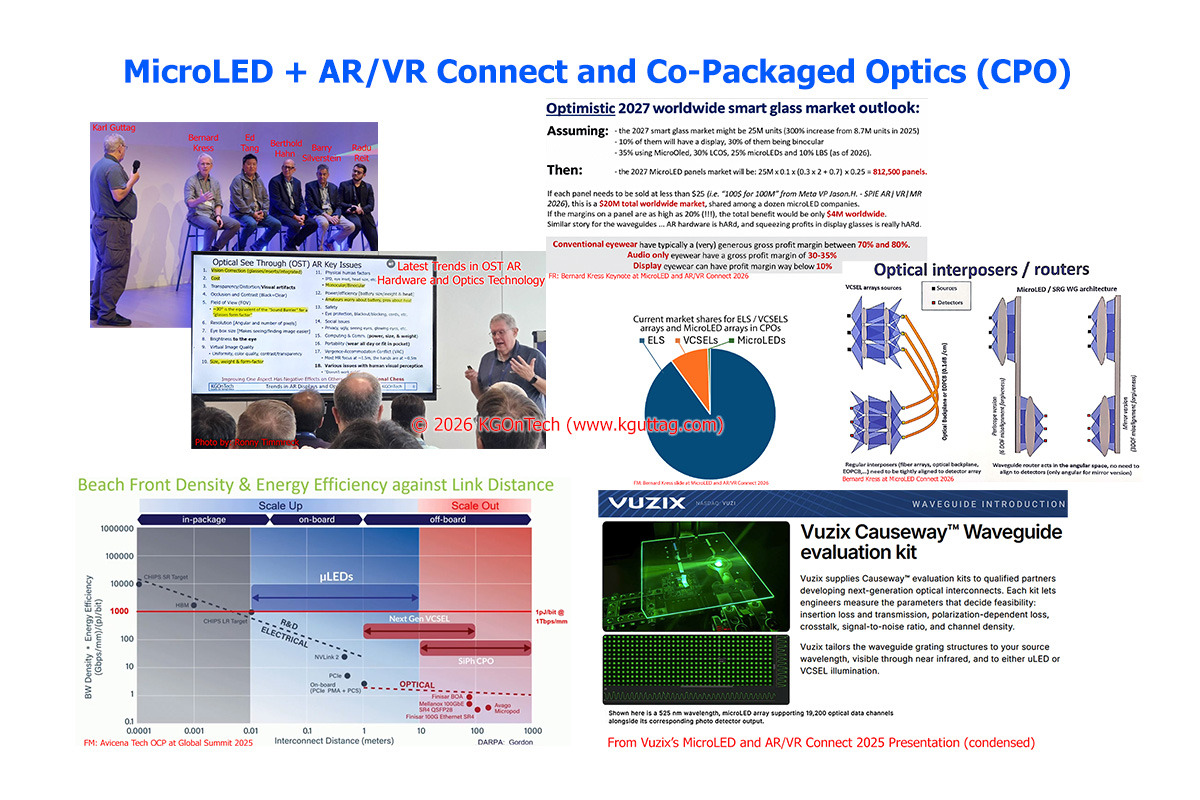
Технические требования к CPO фундаментально отличаются от требований к AR-дисплеям, что создает расхождение в приоритетах НИОКР. Для AR-приложений MicroLED должны обеспечивать полноцветное воспроизведение и генерировать рассеянный световой паттерн для создания «глазного поля» (eye box) внутри волновода. В отличие от этого, для приложений CPO полноцветность не требуется, а используемые длины волн отличаются. Главная цель волноводов в CPO - поддерживать плотный световой паттерн, а не рассеивать его. Это различие означает, что инженерные усилия, направленные на оптимизацию MicroLED для межсоединений в ЦОД, могут не привести напрямую к улучшению качества AR-дисплеев. В результате разработчики, полагающиеся на MicroLED для AR-очков следующего поколения, могут столкнуться с задержками в достижении экономически эффективных полноцветных решений, так как отраслевые ресурсы перенаправляются в более прибыльный сектор CPO.
Текущий рынок CPO доминируется устоявшимися лазерными технологиями, включая внешние источники лазеров (External Laser Sources) и вертикальные лазеры с поверхностным излучением (VCSEL), при этом MicroLED совершают лишь незначительные прорывы. Компании, такие как Avicena Tech, разрабатывают оптические трансиверы, интегрирующие MicroLED и сенсорные массивы на одном чипе, с ориентацией на бортовую и ближнюю межплатную связь. В сценариях короткой дистанции MicroLED предлагают подход «широкий и медленный», используя множество параллельных каналов и путей, что может быть эффективнее, чем сериализация данных для лазерной передачи. Хотя эта технология перспективна для снижения энергопотребления и задержек в ЦОД, ее спекулятивный характер в части внедрения MicroLED остается проблемой. Отрасль делает ставку на то, что огромные масштабы инфраструктуры ИИ обеспечат необходимый объем, чтобы сделать CPO на базе MicroLED жизнеспособным, а эта траектория может опередить развитие потребительского AR-железа.
Эта стратегическая концентрация на CPO имеет ощутимые последствия для AR-экосистемы, особенно в отношении доступности полноцветных MicroLED. Поскольку производители отдают приоритет НИОКР для приложений в ЦОД, разработка экономически эффективных полноцветных MicroLED для AR может замедлиться. Часто упоминаемый «позитивный аспект» состоит в том, что инвестиции в CPO в целом продвинут технологию MicroLED, но существует риск, что специфические потребности AR будут упущены в пользу доминирующего рыночного драйвера. Компании-производители волноводов также адаптируются к этому тренду: такие фирмы, как Vuzix, посвящают значительную часть своих презентаций требованиям CPO и ищут партнеров в сфере ЦОД. Для разработчиков это означает, что хотя базовая технология MicroLED будет улучшаться, специфические оптимизации, необходимые для AR-дисплеев высокой четкости, могут не стать основным фокусом отраслевых инноваций в ближайшей перспективе.
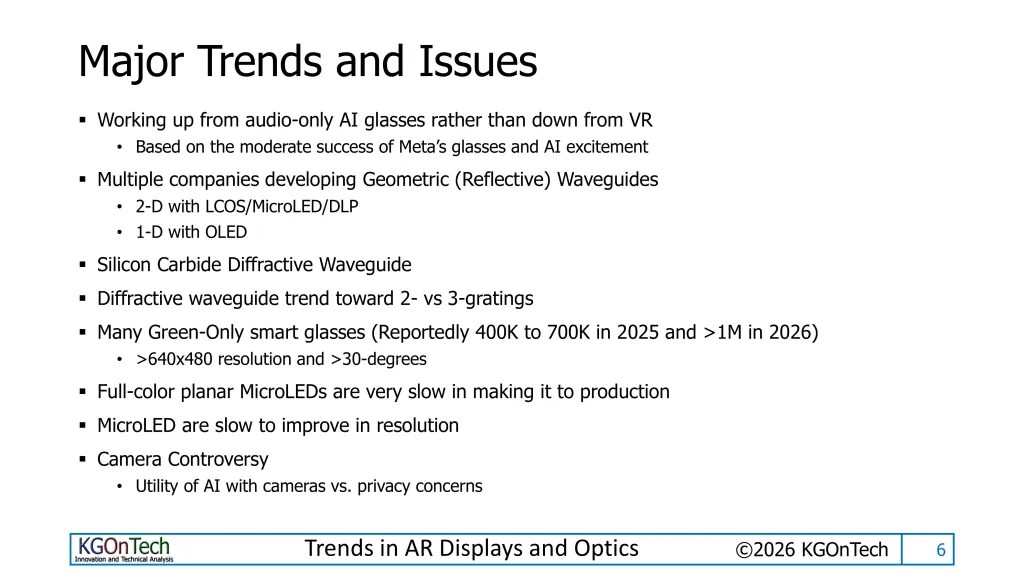
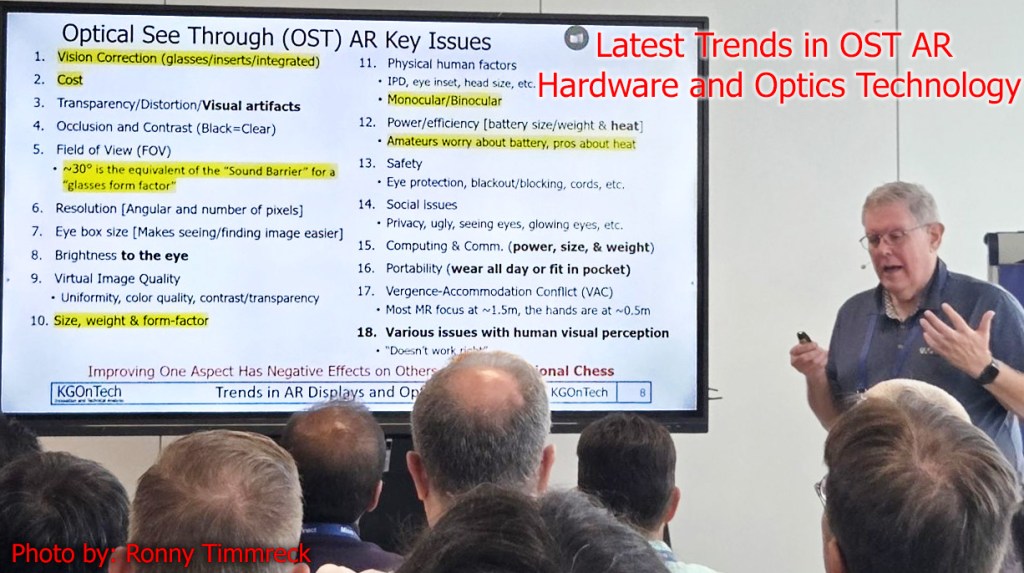
Более широкая проблема для внедрения AR остается сложным взаимодействием технических ограничений, часто сводимым к «18 ключевым проблемам», стоящим перед оптическими see-through-дизайнами. Решение одной проблемы, например, увеличение поля зрения, обычно усугубляет другие, такие как энергопотребление, размер батареи и вес. Например, большее поле зрения требует больше света и пикселей, что приводит к повышенным требованиям к обработке данных и увеличению энергопотребления. Кроме того, интеграция линз с диоптриями создает производственные сложности и обеспечивает менее оптимальную коррекцию зрения по сравнению с традиционными очками. Эти физические и экономические барьеры, в сочетании с поворотом отрасли к CPO, указывают на то, что массовые AR-очки продолжат сталкиваться с серьезными препятствиями. Разработчикам приходится ориентироваться в среде, где стоимость компонентов и технические ограничения сильно зависят от приоритетов рынка ЦОД ИИ.